Mercados lanzan alerta: tasas en máximos de 24 años


Publicado el 07/10/2026 a las 20:44
Tu Dinero, directo a tu correo
Cheques, créditos, ahorros y cambios que afectan tu bolsillo, explicados con claridad y gratis.
El rendimiento del bono del Tesoro a 10 años de Estados Unidos llegó a 5.35% este miércoles 7 de octubre de 2026, según CNBC, su nivel más alto desde 2002. Inversionistas en EE. UU., Francia y el Reino Unido están vendiendo bonos por miedo a la inflación y al alza de la energía.
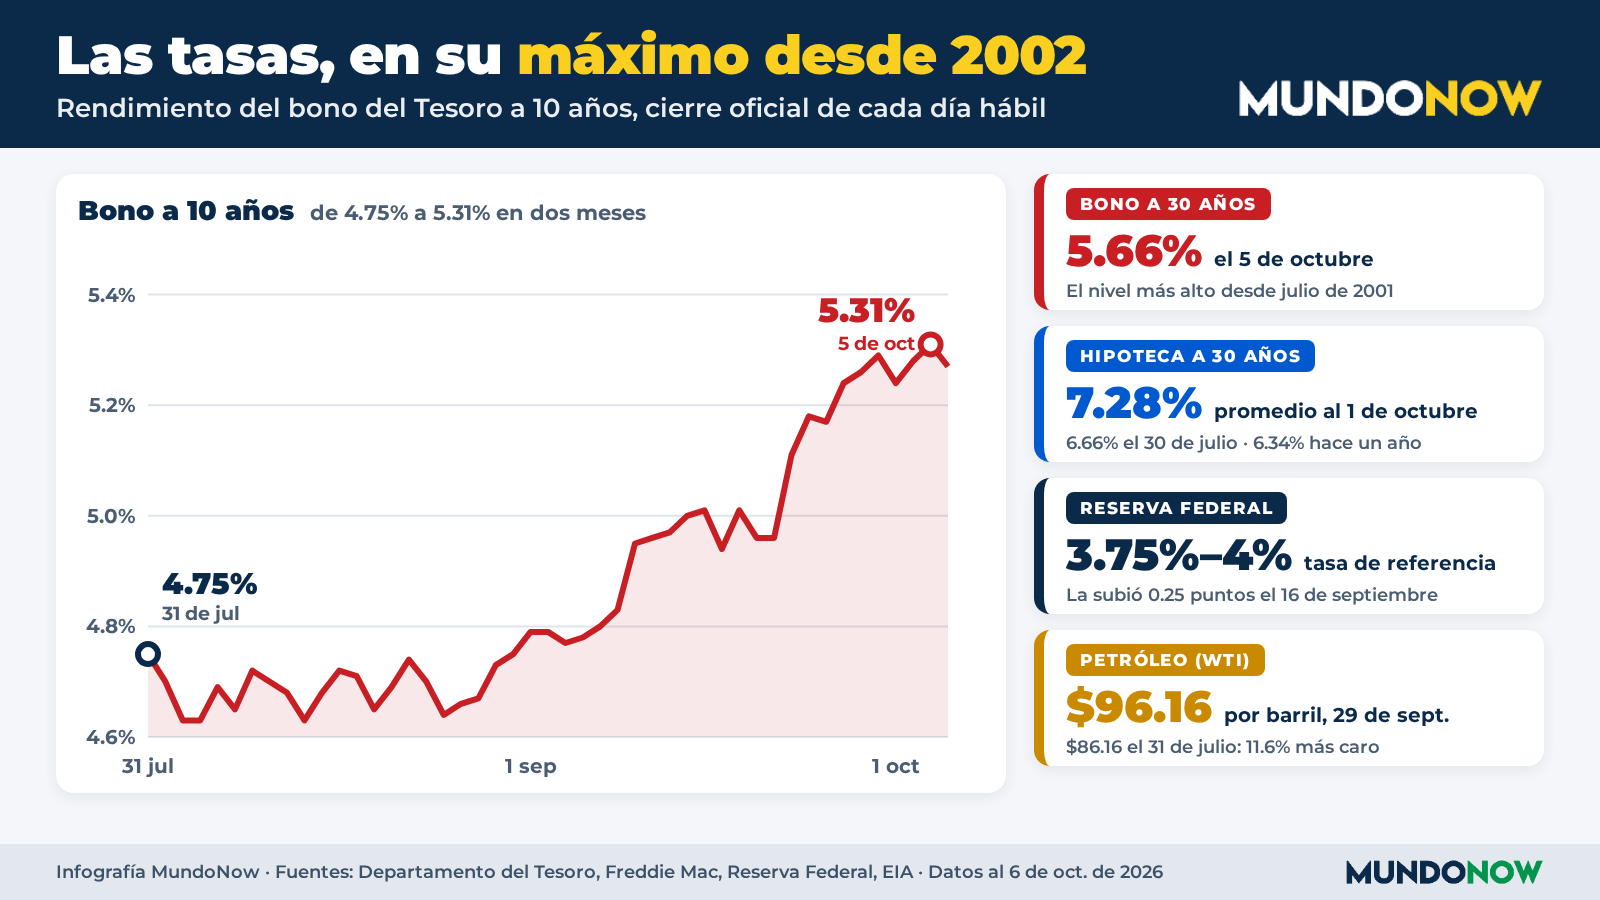
- El cierre oficial del Departamento del Tesoro del lunes 5 de octubre fue de 5.31%, el más alto desde mayo de 2002. El 31 de julio estaba en 4.75%.
- El bono a 30 años cerró en 5.66% ese mismo lunes, su nivel más alto desde julio de 2001. Este miércoles subía a 5.724%, según CNBC.
- En la subasta de este miércoles, el Tesoro vendió $39,000 millones en bonos a 10 años con un rendimiento de 5.300%, contra 4.834% en la de septiembre. A la 1 p.m. (hora del Este), el Dow Jones bajaba 0.71% y el S&P 500, 0.34%.
Por qué importa: cuando inversionistas de todo el mundo venden bonos al mismo tiempo, es una señal de que esperan tiempos difíciles. Y estas tasas son la base de lo que pagas por tu hipoteca, tu préstamo de auto o tu tarjeta de crédito.
Por qué están vendiendo los inversionistas
Cuando el precio de un bono baja, su rendimiento sube. Los bonos han perdido valor por dos razones principales:
- Inflación: los inversionistas temen que los precios sigan subiendo. La Reserva Federal (Fed) dijo en su último comunicado que la inflación «sigue elevada».
- Energía: el petróleo de referencia de EE. UU. (WTI) cerró en $96.16 por barril el 29 de septiembre, el dato más reciente de la Administración de Información Energética (EIA). El 31 de julio estaba en $86.16, así que subió 11.6%. CNBC calcula que el alza ya llega a 20% desde finales de julio.
Cuando sube el petróleo, sube casi todo lo demás, desde la gasolina hasta la comida que llega en camión al supermercado. Esta semana la gasolina bajó un poco, pero sigue cara: así están los precios en tu estado.
La presión también se siente fuera de EE. UU. El miércoles, el rendimiento del bono francés a 10 años subía a 4.876% y el del bono británico a 5.447%, según CNBC.
Cómo te afecta: el crédito se encarece
El rendimiento de los bonos del Tesoro es la referencia para casi todos los préstamos en el país. Cuando sube, se encarecen las hipotecas, los préstamos estudiantiles privados, las tarjetas de crédito y el financiamiento de los negocios.
- Hipotecas: la tasa promedio a 30 años llegó a 7.28% el 1 de octubre, según Freddie Mac. El 30 de julio era de 6.66%, y hace un año, de 6.34%.
- Reserva Federal: el 16 de septiembre la Fed subió su tasa de referencia 0.25 puntos, a un rango de 3.75% a 4%. Esa tasa mueve las de las tarjetas de crédito y otros préstamos variables.
Lo que hace el Tesoro esta semana
El Departamento del Tesoro tiene una semana cargada de subastas, en las que vende bonos nuevos a los inversionistas:
- Martes 6 de octubre: vendió $58,000 millones en bonos a 3 años, con un rendimiento de 4.932%.
- Miércoles 7 de octubre: vendió $39,000 millones en bonos a 10 años, la subasta que más vigilan los mercados, con un rendimiento de 5.300% (detalles abajo).
- Jueves 8 de octubre: subasta de $22,000 millones en bonos a 30 años.
- Jueves 8 de octubre: el Tesoro también recomprará bonos de 20 a 30 años por al menos $4,000 millones, el doble de lo normal, para dar más liquidez a ese mercado, según CNBC. La recompra anterior en ese rango, el 24 de septiembre, fue de $4,078 millones. Las de julio y agosto fueron de $2,000 millones.
«La oferta de bonos a 10 años es mucho más relevante para marcar el tono de las tasas en EE. UU.», escribió Ian Lyngen, jefe de estrategia de tasas de EE. UU. en BMO, en una nota al cierre del martes. Lyngen dijo que la subasta a 3 años tuvo buena recepción, pero que la prueba real es la de 10 años.
Resultado de la subasta a 10 años
El Tesoro publicó los resultados a la 1 p.m. (hora del Este) del miércoles 7 de octubre:
- Rendimiento: 5.300%. En la subasta de septiembre (9 de septiembre) fue de 4.834%, y en la de agosto (12 de agosto), de 4.683%.
- Demanda: los inversionistas ofrecieron unos $109,000 millones, 2.77 veces lo que se vendía. En septiembre la proporción fue de 2.71.
- Quién compró: los compradores indirectos, un grupo que incluye a inversionistas y bancos centrales extranjeros, se quedaron con el 80.3% de las ofertas competitivas aceptadas. Los compradores directos tomaron 17.1%.
- Bancos intermediarios: los llamados primary dealers, que compran lo que nadie más quiere, solo se quedaron con 2.5%, frente a 4.3% en septiembre. Una cifra baja suele indicar buena demanda.
En otras palabras, sí hubo compradores, pero solo a cambio de un rendimiento mucho más alto que hace un mes.
Cómo reaccionó Wall Street
A la 1 p.m. (hora del Este), cuando salieron los resultados, las acciones bajaban, según datos de Yahoo Finance:
- Dow Jones: 51,157.82 puntos, una baja de 363.46 puntos (-0.71%).
- S&P 500: 7,792.08 puntos, una baja de 26.85 puntos (-0.34%).
Las tasas altas pesan sobre las acciones porque encarecen el crédito de las empresas y hacen más atractivos los bonos frente a la bolsa.
Qué buscan los analistas en las minutas de la Fed
La Fed publica este miércoles 7 de octubre, a las 2 p.m. hora del Este, las minutas de su reunión del 15 y 16 de septiembre. Los inversionistas las revisarán para entender cómo ve la Fed la inflación y si planea volver a subir las tasas. La próxima reunión es el 27 y 28 de octubre.
Qué puedes hacer
- No entres en pánico, pero prepárate: los mercados se mueven en ciclos. Lo importante es revisar tu situación personal.
- Si tienes deudas con tasa variable (tarjetas de crédito, algunas líneas de crédito): pagarlas o pasarlas a una tasa fija puede protegerte si las tasas siguen subiendo.
- Si piensas comprar casa o auto: compara ofertas de varios prestamistas antes de comprometerte. Unas décimas de diferencia en la tasa pueden sumar miles de dólares.
- Si tienes ahorros: las cuentas de ahorro de alto rendimiento y los certificados de depósito (CD) pagan más cuando suben las tasas.
- Mantente informado: las decisiones de la Reserva Federal afectan directamente lo que pagas por tus préstamos.
Qué sigue
La subasta de bonos a 30 años del jueves y las minutas de la Fed, que salen este miércoles a las 2 p.m. (hora del Este), darán más pistas sobre si los rendimientos seguirán subiendo. Por ahora, los mercados de bonos de EE. UU. y Europa envían una advertencia: la era del dinero barato quedó atrás.
Para las familias que planean compras grandes o tienen deudas, entender estas señales puede marcar la diferencia entre una decisión inteligente y una costosa. MundoNow seguirá de cerca las decisiones de la Reserva Federal y su impacto en tu bolsillo.
Fuentes: Departamento del Tesoro, rendimientos diarios de los bonos; TreasuryDirect, subastas; TreasuryDirect, resultados de la subasta a 10 años del 7 de octubre de 2026; Reserva Federal, comunicado del 16 de septiembre de 2026; Reserva Federal, calendario del FOMC; Freddie Mac, tasas hipotecarias; EIA, precio del petróleo WTI; CNBC (7 de octubre de 2026); Yahoo Finance, Dow Jones y S&P 500.