La vida sigue encareciéndose: inflación, hipotecas e intereses presionan familias


Publicado el 16/11/2026 a las 09:48
Tu Dinero, directo a tu correo
Cheques, créditos, ahorros y cambios que afectan tu bolsillo, explicados con claridad y gratis.
Bajada: Los precios de alimentos, vivienda y servicios siguen aumentando mientras las hipotecas superan el 7% y los bonos del Tesoro anticipan más presión sobre el costo del crédito.
16 de noviembre de 2026 | Economía y finanzas
Por qué importa: Para millones de familias en Estados Unidos, especialmente aquellas que viven de un salario a otro, el problema económico ya no es solamente cuánto cuesta llenar el carrito del supermercado. También es cuánto cuesta financiar una vivienda, comprar un automóvil, pagar las tarjetas de crédito y mantener un presupuesto familiar que cada mes parece alcanzar para menos.
Lo esencial
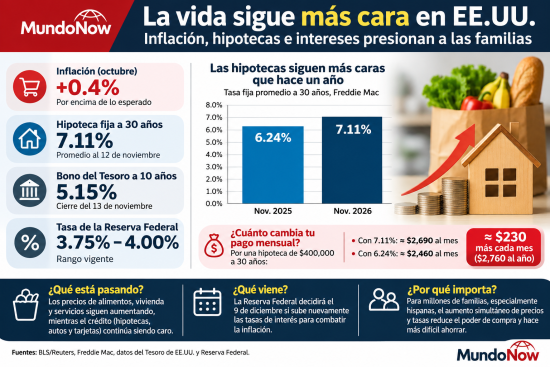
- La inflación subió 0.4% en octubre, por encima del 0.3% esperado por los economistas.
- Las hipotecas a 30 años promedian 7.11%, frente al 6.24% de hace un año, según Freddie Mac.
- El bono del Tesoro a 10 años alcanzó 5.15% el 13 de noviembre, una señal importante para el costo futuro del crédito.
- La Reserva Federal mantiene su tasa de referencia entre 3.75% y 4.00%, mientras los mercados anticipan la posibilidad de otro aumento en diciembre.
 Cost of Living in the U.S. Rises, Source: MundoNow[/caption]
Los precios siguen subiendo, aunque más lentamente
El último informe de inflación del Departamento de Trabajo confirmó lo que muchas familias experimentan cuando pagan sus cuentas: la presión sobre el bolsillo continúa.
Los precios al consumidor aumentaron 0.4% en octubre, después de subir 0.6% en septiembre. Aunque el ritmo mensual se moderó, el resultado superó las expectativas y alejó la posibilidad de un alivio rápido.
La inflación anual había alcanzado 3.7% en septiembre. El gobierno no publicó una comparación anual oficial para octubre porque el cierre federal de 2025 impidió recopilar los datos necesarios para ese mes.
Según Reuters y The Washington Post, los alimentos, la electricidad y varios servicios esenciales continúan presionando los presupuestos. Los precios de los alimentos registraron su mayor aumento mensual desde abril.
La diferencia es importante: que la inflación baje no significa necesariamente que los precios estén bajando. Significa que, en conjunto, están aumentando a un ritmo menor.
Comprar una casa sigue siendo un desafío
Las tasas hipotecarias registraron cuatro semanas consecutivas de descensos, pero todavía se mantienen en niveles que dificultan comprar una vivienda.
Según Freddie Mac, la tasa promedio de una hipoteca fija a 30 años bajó de 7.18% a 7.11% durante la semana terminada el 12 de noviembre. Sin embargo, hace un año era de 6.24%.
La diferencia puede parecer pequeña, pero tiene consecuencias importantes para una familia que intenta comprar su primera casa.
Por ejemplo, financiar $400,000 a 30 años con una tasa de 7.11% representa un pago aproximado de $2,690 mensuales, solamente en capital e intereses. Con una tasa de 6.24%, ese pago sería de unos $2,460.
Son aproximadamente $230 adicionales cada mes, o $2,760 al año, sin incluir impuestos sobre la propiedad, seguros, mantenimiento ni posibles cuotas de asociación.
Para muchos compradores, esa diferencia determina si pueden calificar para una hipoteca o si deben seguir alquilando.
La señal preocupante viene del bono a 10 años
Mientras la atención pública suele concentrarse en las decisiones de la Reserva Federal, otro indicador puede ser igual de importante para quienes buscan financiamiento: el rendimiento del bono del Tesoro estadounidense a 10 años.
Ese rendimiento alcanzó aproximadamente 5.15% el viernes 13 de noviembre, después de subir significativamente durante los días anteriores.
¿Por qué importa?
Porque las tasas hipotecarias de largo plazo suelen moverse en relación con el rendimiento de estos bonos. Cuando los inversionistas exigen mayores rendimientos para prestar dinero al gobierno estadounidense, los bancos también pueden enfrentar mayores costos para financiar préstamos hipotecarios.
La Reserva Federal controla principalmente las tasas de interés de corto plazo, pero no determina directamente cuánto cobran los bancos por una hipoteca a 30 años.
Por eso, incluso cuando las tasas hipotecarias bajan durante algunas semanas, un nuevo aumento en los rendimientos del Tesoro puede revertir parte de ese alivio.
La Reserva Federal enfrenta una decisión difícil
La inflación continúa por encima del objetivo de 2% de la Reserva Federal, mientras los hogares enfrentan costos elevados y un mercado inmobiliario debilitado.
El banco central mantuvo su tasa de referencia entre 3.75% y 4.00% en octubre, después de haberla aumentado en septiembre.
Ahora, varios economistas consideran probable otro incremento en diciembre para contener la inflación.
Pero existe un dilema: aumentar las tasas podría ayudar a frenar los precios, aunque también encarecería el financiamiento para empresas y consumidores
Fuentes periodísticas y económicas
-
Reuters — Inflación de octubre y perspectivas de la Fed. Publicado el 10 de noviembre.
-
The Washington Post — Precios de alimentos y electricidad. Publicado el 10 de noviembre.
-
Freddie Mac — Tasas hipotecarias oficiales. Publicado el 12 de noviembre.
-
Associated Press — Vivienda y tasas hipotecarias. Publicado el 12 de noviembre.
-
Investing.com — Rendimiento del bono a 10 años. Publicado el 16 de noviembre.