Hipotecas eran más caras hace 26 años, pero las casas costaban mucho menos


Publicado el22/09/2026 a las 09:37
Comprar una casa en Estados Unidos hace 26 años implicaba pagar intereses hipotecarios más altos que hoy, pero había una enorme diferencia: las viviendas costaban mucho menos.
- En el 2000, una casa nueva tenía un precio mediano anual de aproximadamente $169,000, mientras que en el segundo trimestre de 2026 alcanzó $410,700, según datos del Census Bureau y HUD recopilados por la Reserva Federal de St. Louis.
Por qué importa: el aumento del precio obliga a las nuevas generaciones a reunir iniciales mayores y financiar mucho más dinero, incluso cuando las tasas son inferiores a las de hace décadas.
Una hipoteca más barata no significa una casa más accesible
En 2000, la tasa promedio anual de una hipoteca fija a 30 años era de aproximadamente 8.05%, según datos históricos de Freddie Mac.
Actualmente, el panorama parece mejor sobre el papel: Freddie Mac reportó una tasa promedio de 6.95% al 17 de septiembre, frente al 6.76% de la semana anterior.
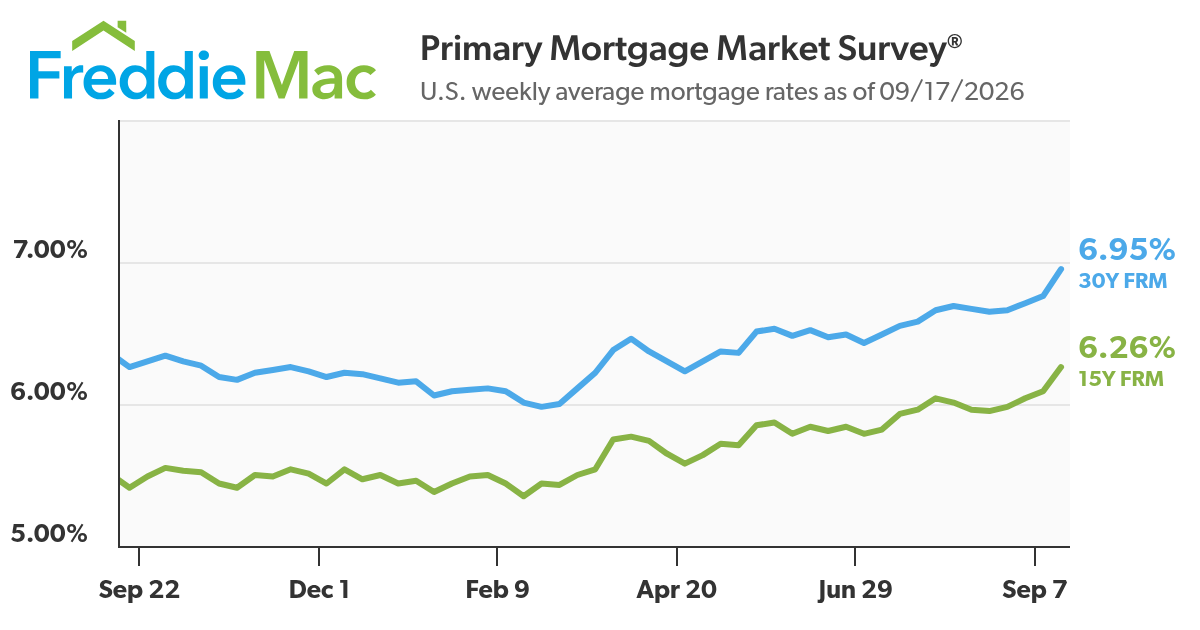
Pero el precio de entrada cambió radicalmente:
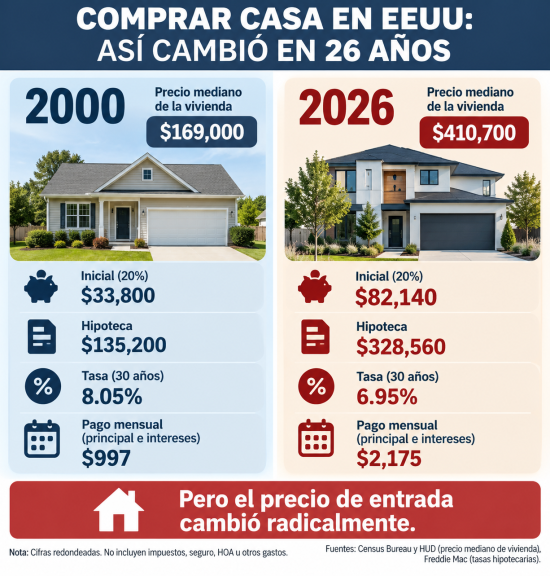
Tomando como ejercicio una inicial del 20%, comprar una vivienda de $169,000 en 2000 requería aproximadamente $33,800 de entrada y financiar $135,200.
- A una tasa de 8.05%, el pago sería de alrededor de $997 mensuales por principal e intereses.
Hoy, el 20% de una vivienda de $410,700 equivale a $82,140, dejando una hipoteca de $328,560.
- Con una tasa de 6.95%, el pago rondaría $2,175 mensuales, sin incluir impuestos, seguro, HOA u otros gastos.
La nueva generación de compradores hispanos en EE.UU.
La diferencia resulta especialmente relevante para los hispanos, una población joven que continúa formando hogares y buscando vivienda propia.
- NAHREP reportó que los hispanos sumaron 441,000 hogares propietarios en 2025, llevando el total a un récord de 10.2 millones.
Sin embargo, la tasa de propietarios hispanos bajó a 48.5%, porque la formación de nuevos hogares creció todavía más rápido.
NAHREP identifica los precios elevados, las tasas y la escasez de viviendas asequibles entre las barreras que mantienen fuera del mercado a familias calificadas.
La vivienda también significa construir patrimonio
La comparación no significa que comprar casa fuera fácil hace 26 años: salarios, acceso al crédito y condiciones económicas también eran diferentes.
Pero muestra una paradoja: una tasa hipotecaria más baja no garantiza mayor accesibilidad cuando el comprador necesita financiar una vivienda mucho más costosa.
- La diferencia tiene consecuencias generacionales. El Hispanic Wealth Project señala que los bienes raíces representan actualmente 45.5% de la riqueza de los hogares hispanos.
Para quienes todavía intentan comprar, superar la barrera del precio puede determinar no solo dónde vivirán, sino cuándo podrán comenzar a construir patrimonio familiar.