¡Convierte tu reembolso en ahorro! Evita miles de dólares en intereses de tarjeta


Publicado el25/03/2026 a las 09:58
El reembolso de impuestos suele sentirse como un dinero extra que llega una vez al año. Sin embargo, en 2026 puede convertirse en una herramienta clave para mejorar tus finanzas si se usa de forma estratégica.
Por qué importa: Las tarjetas de crédito tienen intereses altos que pueden duplicar el monto original de la deuda. Para muchos hogares latinos, esto significa años de pagos donde gran parte del dinero se destina a intereses, no al capital.
- Con tasas de interés elevadas en tarjetas de crédito, aplicar ese dinero a la deuda podría evitar que termines pagando miles de dólares adicionales.
- Según datos de TransUnion, la deuda promedio en tarjetas en Estados Unidos alcanza los $6.715, mientras que la tasa de interés promedio supera el 22%. Al mismo tiempo, el reembolso promedio ya rebasa los $3.600, lo que abre una oportunidad concreta para reducir ese peso financiero.
¿Cuánto se paga realmente por una deuda de tarjeta de crédito?
Tomando como ejemplo una deuda de $6.715 con una tasa del 22,30% y pagos mensuales de $150, el resultado es más costoso de lo que parece.
En este escenario:
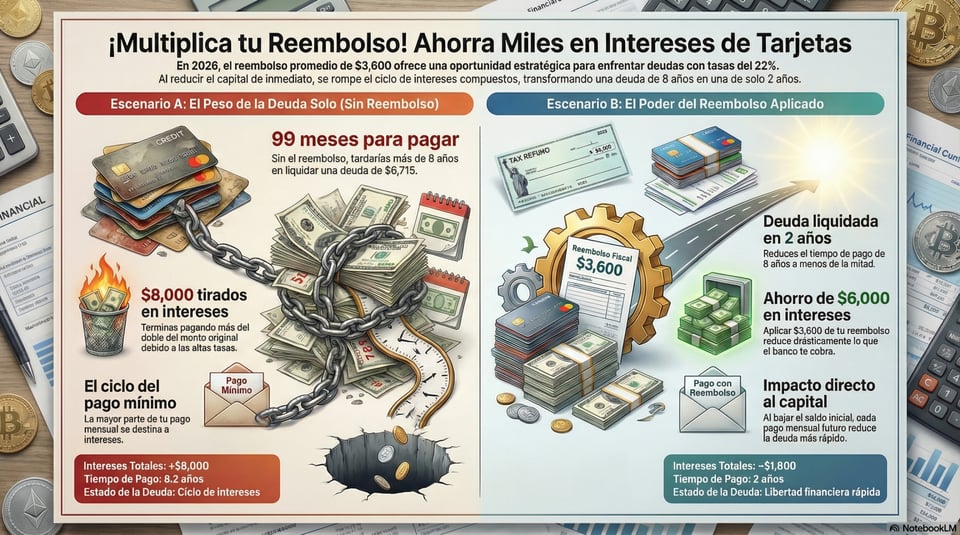
- El tiempo para pagar la deuda es de 99 meses, es decir, más de 8 años
- Los intereses acumulados superan los $8.000
- El total pagado termina siendo más del doble de la deuda inicial
Esto ocurre porque una gran parte del pago mensual se destina a intereses, especialmente al inicio, lo que ralentiza la reducción del saldo.
¿Qué pasa si usas tu reembolso para pagar la tarjeta?
Si en lugar de gastar el reembolso decides aplicarlo directamente a la deuda, el panorama cambia de forma significativa.
Si usas tu reembolso con promedio de $3.600:
- La deuda baja de $6.715 a $3.115
- Se reduce el capital sobre el que se generan intereses
- Cada pago mensual comienza a impactar más directamente la deuda
Este simple movimiento reduce de inmediato el costo financiero total.
Convertir el reembolso en ahorro real: miles de dólares y años de deuda
El impacto es considerable cuando se comparan ambos escenarios.
Al reducir la deuda a $3.115:
- Los intereses totales pueden bajar a un rango aproximado de $1.600 a $2.000
- El ahorro en intereses ronda los $6.000
- El tiempo de pago se reduce a cerca de 2 años
En términos prácticos, significa pasar de una deuda de más de 8 años a una que puede resolverse en menos de la mitad de ese tiempo.
Ver este video en su propia página →
¿Por qué funciona esta estrategia?
Las tarjetas de crédito calculan intereses sobre el saldo pendiente. Esto significa que mientras más alta sea la deuda, mayor será el interés acumulado mes a mes.
Al reducir el saldo desde el inicio:
- Se generan menos intereses desde el primer mes
- Una mayor parte del pago mensual se destina al capital
- Se acorta el tiempo total de la deuda
En otras palabras, se rompe el ciclo de pagar principalmente intereses sin avanzar significativamente en el saldo.
¿Es mejor pagar la deuda que gastar el reembolso?
El reembolso suele usarse para cubrir gastos, compras pendientes o incluso vacaciones. Sin embargo, existe un costo oculto cuando se ignora la deuda.
Cada dólar que permanece en una tarjeta con alta tasa de interés sigue generando cargos adicionales. Esto puede traducirse en miles de dólares a lo largo del tiempo, incluso sin realizar nuevas compras.
Aplicar el reembolso a la deuda no genera una gratificación inmediata, pero sí un beneficio financiero a largo plazo mucho más significativo.
TE PODRÍA INTERESAR: Calendario de beneficios del Seguro Social abril 2026: 5 fechas clave
Lo que viene
El reembolso de impuestos en 2026 representa una oportunidad concreta para tomar control de las finanzas personales.
En un contexto de tasas de interés elevadas, usar ese dinero para reducir deuda puede marcar la diferencia entre años de pagos o una salida más rápida y económica.
La decisión de cómo usar ese dinero puede tener un impacto duradero: seguir pagando intereses por años o ahorrar miles de dólares desde ahora.