El Vacío Legal que Permite a los Multimillonarios Vivir sin Pagar Impuestos — y las Leyes que Buscan Cerrarlo


Publicado el 25/10/2026 a las 10:45
Mientras las familias trabajadoras pagan impuestos sobre cada cheque de pago, los multimillonarios estadounidenses han encontrado una manera legal de vivir prácticamente libres de impuestos. Ahora, legisladores a nivel federal y estatal están impulsando proyectos de ley para cerrar este vacío — y el dinero recaudado podría financiar programas que benefician directamente a nuestras comunidades.
Por Qué Importa
Para ti y tu familia: Si trabajas y ganas un salario, pagas impuestos. Punto. Pero los ultra ricos operan bajo reglas diferentes. Según datos citados por Equitable Growth, algunos multimillonarios pagan tasas efectivas de impuestos de apenas 1% sobre el crecimiento de su riqueza — una fracción de lo que paga una familia promedio.
La estrategia de los ultrarricos: comprar, pedir prestado y morir
En el mundo financiero se conoce como buy, borrow, die. Su funcionamiento es relativamente sencillo:
-
Comprar: Un inversionista adquiere acciones, empresas u otros activos que aumentan de valor con los años.
-
Pedir prestado: En lugar de venderlos y pagar impuestos sobre las ganancias, obtiene préstamos utilizando esos activos como garantía. El préstamo proporciona efectivo, pero también genera deuda e intereses.
-
Morir: Cuando fallece, sus herederos pueden recibir los activos con una nueva base fiscal equivalente, generalmente, a su valor de mercado al momento del fallecimiento. Esto puede eliminar, para efectos del impuesto sobre ganancias de capital, las ganancias acumuladas durante la vida del propietario.
La estrategia no elimina necesariamente todos los impuestos. Pueden existir impuestos sucesorios, limitaciones legales y riesgos financieros. Sin embargo, permite que determinadas ganancias acumuladas nunca lleguen a estar sujetas al impuesto sobre ganancias de capital.
El resultado: Generaciones de riqueza que nunca pagan impuestos sobre ganancias de capital.
Según la investigación de Edward Fox y Zachary Liscow publicada por Equitable Growth, los estadounidenses con más de $100 millones en riqueza poseen **$8.5 billones en ganancias de capital no realizadas**. Para ponerlo en perspectiva: estos 64,000 hogares tienen tantas ganancias no realizadas como el 84% de la población — es decir, 110 millones de hogares combinados.
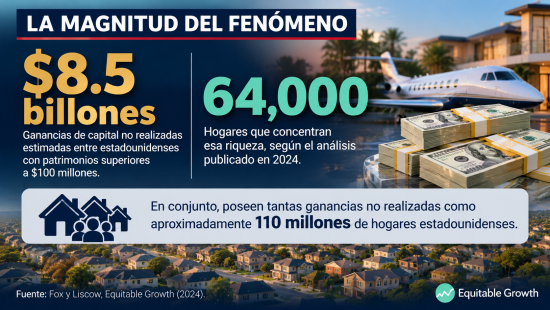
Fuente: «Closing the billionaire borrowing loophole would strengthen the progressivity of the U.S. tax code» por Maria Monroe, Equitable Growth, 5 de febrero de 2024.
URL: https://equitablegrowth.org/closing-the-billionaire-borrowing-loophole-would-strengthen-the-progressivity-of-the-u-s-tax-code
Los Proyectos de Ley en Juego
A Nivel Federal: Dos congresistas demócratas han presentado propuestas que buscan gravar determinados préstamos respaldados por grandes fortunas. Aunque comparten el objetivo de reducir las ventajas fiscales asociadas con esta estrategia, sus mecanismos son diferentes.
1. Ley ROBINHOOD (Redistribution of Billions by Instituting New High-Income Obligations on Overlooked Debt)
– Quién lo presenta: Congresista Dan Goldman (NY-10)
– Qué propone: Un impuesto especial del 20% sobre préstamos y líneas de crédito respaldados por activos de capital
– Cuánto recaudaría: Aproximadamente $276 mil millones en 10 años
– Para qué alcanzaría: Pre-K universal para todos los niños de 4 años, cuidado infantil universal, o restaurar completamente las inversiones en cuidado infantil del American Rescue Plan
Como declaró el Congresista Goldman: «Mientras los neoyorquinos trabajadores pagan impuestos sobre cada cheque, los multimillonarios viven libres de impuestos pidiendo prestado contra sus portafolios de acciones, propiedades inmobiliarias y colecciones de arte sin pagar un centavo.»
Fuente: «Rep. Dan Goldman Introduces New Tax On Wealthiest Americans Generating An Estimated $276 Billion In Revenue,» Oficina del Congresista Daniel Goldman, 4 de diciembre de 2025.
URL: http://goldman.house.gov/media/press-releases/rep-dan-goldman-introduces-new-tax-wealthiest-americans-generating-estimated
2. Ley Pay Your TAB (Tax Asset-Backed loans)
– Quién lo presenta: Congresista Laura Friedman (D-Glendale, California)
– Qué propone: Un impuesto del 23.8% sobre préstamos respaldados por activos (solo montos superiores a $1 millón)
– Protecciones incluidas: Hipotecas, préstamos estudiantiles, préstamos de auto y préstamos comerciales quedan **excluidos**
La representante Friedman explicó que la tasa del 23.8% es exactamente lo que estos multimillonarios pagarían si vendieran sus activos — haciendo el sistema más justo sin afectar a familias trabajadoras.
Fuente: «Federal bill would tax the rich taking out asset-backed loans» por Madeline Shannon, The Center Square.
URL: https://www.thecentersquare.com/california/article_fd1eec67-072f-47e8-a4ed-0459037eaf7f.html
—
3. California lleva el debate directamente a las urnas
ELECCIONES DEL 3 DE NOVIEMBRE DE 2026
La Proposición 40 de California plantea un enfoque diferente: en lugar de gravar los préstamos, propone establecer un impuesto extraordinario sobre grandes patrimonios.
La iniciativa, incluida oficialmente en la boleta electoral del 3 de noviembre, impondría un impuesto único de hasta 5% sobre determinados activos de contribuyentes con fortunas superiores a $1,000 millones. La medida se aplicaría a quienes fueran residentes de California el 1 de enero de 2026. Excluiría generalmente los bienes inmuebles, ciertas pensiones y cuentas de jubilación.
Fuente: https://voterguide.sos.ca.gov/propositions/40
¿A dónde iría el dinero?
La propuesta llega mientras California enfrenta presiones presupuestarias relacionadas con recortes federales a programas de salud y asistencia social, incluidos los cambios aprobados mediante la legislación federal H.R. 1 de 2025.
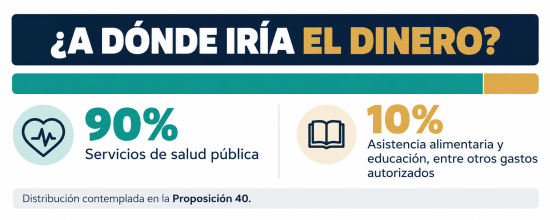
La Oficina del Analista Legislativo de California estima que el impuesto podría generar decenas de miles de millones de dólares durante varios años, aunque advierte que también podría reducir futuras recaudaciones estatales si algunos contribuyentes multimillonarios abandonan el estado.
Lo Que Dicen los Expertos
David Kass, Director Ejecutivo de Americans for Tax Fairness, señaló que «la desigualdad de ingresos impulsa la crisis de asequibilidad, con un sistema fiscal roto que obliga a enfermeras y jornaleros a pagar tasas efectivas de impuestos más altas que los multimillonarios.»
Un estudio de 2025 de las universidades de Michigan y Yale confirmó que el 1% más rico sí utiliza la estrategia «buy, borrow, die», aunque los préstamos representan solo una parte de sus ingresos en efectivo. Una estrategia aún más común es «buy, save, die» — donde los ultra ricos simplemente tienen tanto efectivo ahorrado que ni siquiera necesitan pedir prestado.
El Argumento Central
Esto no se trata de castigar el éxito. Se trata de equidad básica.
Cuando una maestra, un plomero o una enfermera reciben su cheque quincenal, los impuestos ya están descontados. No tienen opción. Pero cuando un multimillonario necesita $50 millones para comprar un yate, simplemente pide un préstamo contra sus acciones de Tesla o Amazon — y ese dinero llega a sus manos sin un centavo de impuestos.
Los proyectos de ley como ROBINHOOD y Pay Your TAB no crean nuevos impuestos revolucionarios. Simplemente cierran un vacío que permite a los más ricos del país operar bajo un sistema completamente diferente al resto de nosotros.
¿Es una cuestión de justicia fiscal o un riesgo económico?
El debate tiene dos dimensiones que merecen atención.
Quienes apoyan estas reformas argumentan que el sistema actual permite que las personas con mayores patrimonios accedan a recursos económicos sin enfrentar las mismas obligaciones fiscales inmediatas que quienes dependen principalmente de un salario. Consideran que gravar estos mecanismos ayudaría a financiar servicios públicos y reducir desigualdades.
Sus críticos advierten que los impuestos sobre préstamos o patrimonios podrían generar consecuencias no previstas, incluyendo cambios en las decisiones de inversión, dificultades para valorar activos, litigios y posibles traslados de residencia de grandes contribuyentes.
En California, incluso el California Budget & Policy Center, que identifica razones para gravar grandes fortunas, reconoce que los ingresos serían temporales y que existe incertidumbre sobre sus efectos económicos y legales.
La Proposición 40 también enfrenta una complicación electoral: las Proposiciones 41 y 42 podrían impedir su entrada en vigor si obtienen más votos favorables y los tribunales determinan que sus disposiciones entran en conflicto.
Las tres propuestas, frente a frente
| Propuesta | Impuesto planteado | Situación |
|---|---|---|
| ROBINHOOD | 20% sobre préstamos cubiertos | Proyecto federal presentado en 2025 |
| Pay Your TAB | 23.8% sobre montos cubiertos superiores a $1 millón | Proyecto federal presentado en octubre de 2026 |
| Proposición 40 | Hasta 5% de determinados patrimonios multimillonarios, una sola vez | En la boleta de California del 3 de noviembre |
La pregunta que queda
¿Es razonable que una persona pueda acceder a millones de dólares mediante préstamos respaldados por inversiones sin pagar impuestos sobre ese dinero, mientras otra paga impuestos cada vez que recibe su salario?
Y si las reglas cambian, ¿cómo garantizar que las reformas recauden lo prometido sin provocar consecuencias económicas que terminen afectando a los mismos servicios públicos que buscan proteger?
Esas son las preguntas que los legisladores —y los votantes de California— tendrán que considerar.
Llamado a la Acción
1. Infórmate y comparte: Estas propuestas afectan directamente cómo se financia la educación temprana, el cuidado infantil y los servicios de salud que usan nuestras familias.
2. Contacta a tus representantes: Pregúntales su posición sobre las leyes ROBINHOOD y Pay Your TAB. Tu voz cuenta.
3. Si vives en California: Mantente informado sobre la Proposición 40 y las propuestas relacionadas (Proposiciones 41 y 42) que podrían aparecer en la boleta electoral.
4. Habla con tu comunidad: Muchas familias hispanas trabajamos duro y pagamos nuestros impuestos puntualmente. Es justo exigir que quienes más tienen también contribuyan su parte.
La línea final:
El sistema actual permite que los más ricos acumulen fortunas generacionales mientras pagan proporcionalmente menos que familias trabajadoras. Estos proyectos de ley representan un esfuerzo bipartidista y multinivel para restaurar la equidad fiscal. El dinero recaudado podría transformar programas de cuidado infantil, educación y salud — servicios que impactan directamente a nuestra comunidad.
Fuentes y referencias para publicación
-
Equitable Growth — Closing the billionaire borrowing loophole. Edward Fox y Zachary Liscow, febrero de 2024.
-
Oficina del congresista Dan Goldman — ROBINHOOD Act. Diciembre de 2025.
-
Oficina de Laura Friedman — Pay Your TAB Act. Octubre de 2026.
-
Secretaría de Estado de California — Guía oficial de la Proposición 40. Elecciones de noviembre de 2026.
-
California Budget & Policy Center — Billionaire Tax Explained. Agosto de 2026.
Verificación editorial: 25 de octubre de 2026. Las cifras de recaudación son estimaciones, no ingresos asegurados. Se corrigió la atribución de la investigación de Equitable Growth, se precisaron las exenciones de Pay Your TAB y se eliminó la afirmación de que estas iniciativas constituyen un esfuerzo bipartidista, ya que las dos propuestas federales citadas fueron presentadas por legisladores demócratas.