Tasas de interés altas: quién gana, quién pierde y cómo proteger tu bolsillo


Publicado el 12/10/2026 a las 12:13
Tu Dinero, directo a tu correo
Cheques, créditos, ahorros y cambios que afectan tu bolsillo, explicados con claridad y gratis.
Las tasas de interés altas no golpean a todos por igual. Quien tiene ahorros o inversiones puede ganar más, pero quien vive de su sueldo y usa tarjetas o préstamos paga más cada mes. Esa es la conclusión del economista Orphe Divounguy en un análisis de The Center Square, y las cifras oficiales lo confirman.
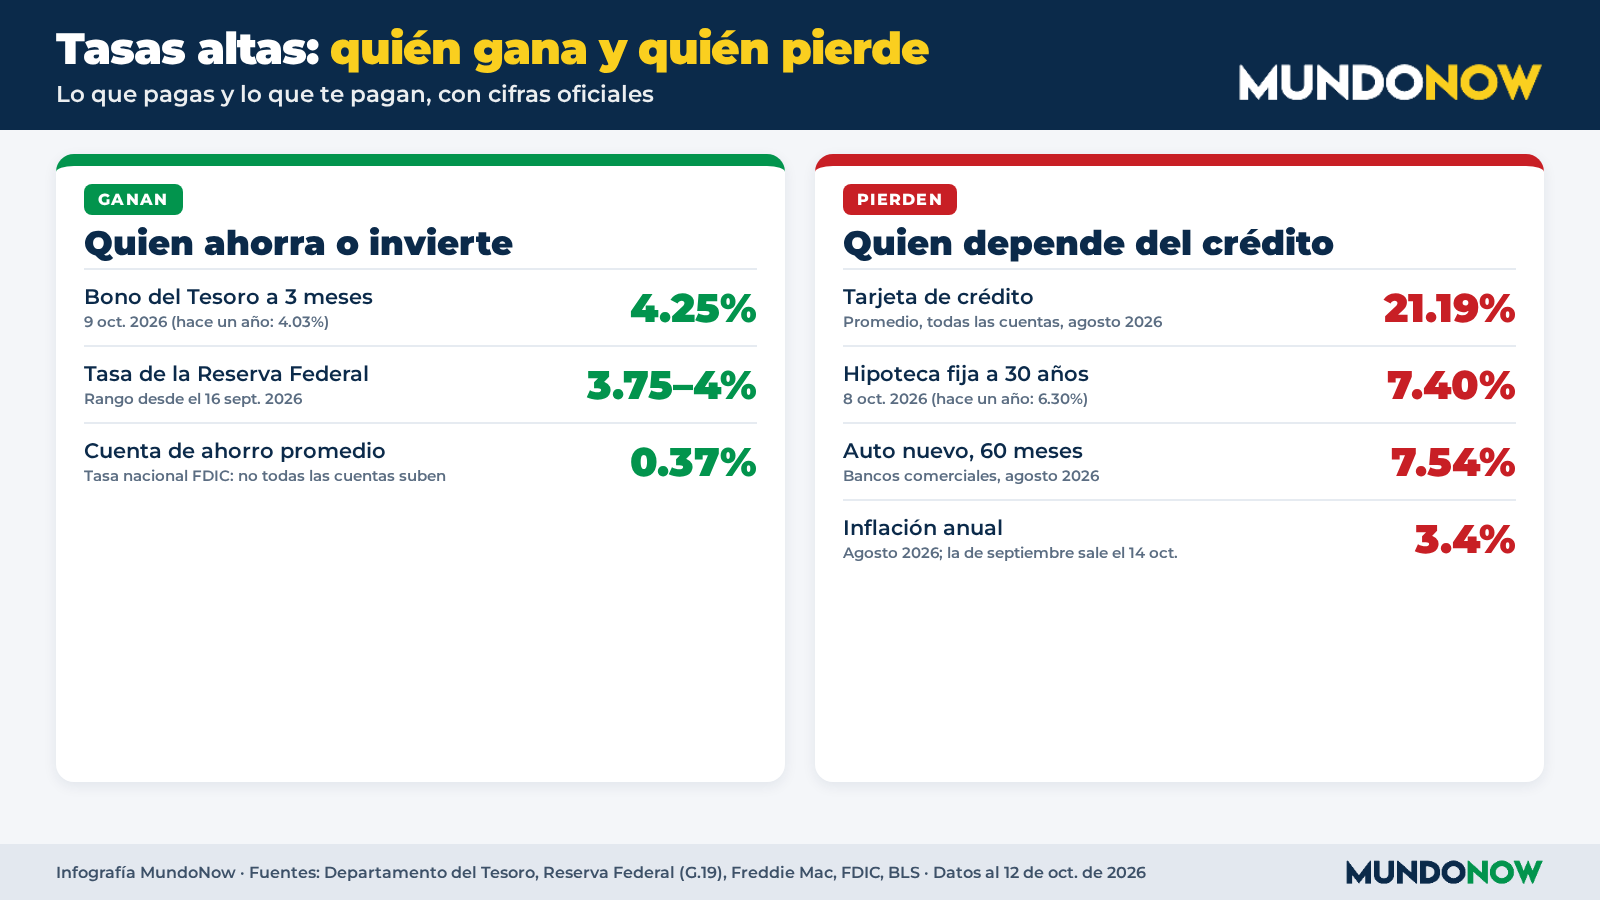
- La Reserva Federal subió su tasa a un rango de 3.75% a 4% el 16 de septiembre, la primera subida desde 2023.
- La hipoteca fija a 30 años promedió 7.40% el 8 de octubre, frente a 6.30% hace un año, según Freddie Mac.
- Las tarjetas de crédito cobraban en promedio 21.19% en agosto, según la Fed.
Por qué importa: muchas familias latinas tienen pocos ahorros y dependen del crédito para cubrir gastos. Para ellas, las tasas altas se suman a precios que siguen subiendo: la inflación anual fue de 3.4% en agosto, según la Oficina de Estadísticas Laborales (BLS).
Quién gana con las tasas altas
Los ahorradores que ponen su dinero donde sí paga interés. Un bono del Tesoro a tres meses rendía 4.25% el 9 de octubre, más que el 4.03% de hace un año, según el Departamento del Tesoro. También ganan quienes tienen inversiones grandes en la bolsa, que amortiguan el golpe, explica Divounguy.
Pero no todas las cuentas suben igual: la tasa promedio nacional de una cuenta de ahorro es de apenas 0.37%, según la FDIC. Si tu dinero está ahí, la inflación se lo está comiendo.
Quién pierde
Quien pide préstamos nuevos o tiene deudas con tasa variable, como la mayoría de las tarjetas. Un préstamo para auto nuevo a 60 meses en un banco costaba en promedio 7.54% en agosto, según la Fed. Y la subida de este año borró el alivio que tuvieron las hipotecas a fines de 2025.
En vivienda, Divounguy cita datos de Zillow: en agosto bajaron las ventas pendientes y subió el inventario sin vender, señal de que la demanda se debilita. Eso puede presionar los precios a la baja, aunque el precio medio todavía es más alto que hace un año. Ya explicamos qué factores están subiendo el costo de vida y por qué la Fed ve probable otra subida antes de fin de año.
Qué puedes hacer
- Ataca primero la tarjeta: con 21% de interés, cada $1,000 de saldo cuesta unos $210 al año. Paga más del mínimo y, si puedes, pide al banco una tasa más baja.
- Mueve tus ahorros: compara cuentas de ahorro de alto rendimiento o certificados de depósito asegurados por la FDIC; la diferencia frente a 0.37% es grande.
- Los bonos del Tesoro se compran sin comisión en TreasuryDirect.gov.
- Antes de comprar casa o auto, pide cotizaciones a varios prestamistas: un punto de diferencia en la tasa son miles de dólares.
Fechas a seguir
La BLS publica la inflación de septiembre el miércoles 14 de octubre, y la Fed vuelve a reunirse el 27 y 28 de octubre.
Fuentes: The Center Square; Freddie Mac PMMS; Reserva Federal, G.19; Departamento del Tesoro, tasas diarias; FDIC, tasas nacionales; BLS, IPC; Reserva Federal, comunicado del 16 de septiembre. Datos consultados el 12 de octubre de 2026.